Chương trình Doanh nghiệp ưu tiên được Việt Nam triển khai từ năm 2011 và chính thức được luật hóa tại Luật Hải quan năm 2014. Sau 15 năm, chương trình đã mở rộng từ 9 doanh nghiệp ban đầu lên 74 doanh nghiệp đang được áp dụng chế độ ưu tiên.
Các doanh nghiệp được công nhận hoạt động trong nhiều lĩnh vực xuất nhập khẩu như điện tử, công nghệ cao, sản xuất công nghiệp, dệt may, nông nghiệp và thủy sản. Đáng chú ý, trong số 74 doanh nghiệp đang được áp dụng chế độ ưu tiên có 10 doanh nghiệp đồng thời hoạt động trong lĩnh vực sản xuất công nghệ cao, bán dẫn.
Sự phát triển của chương trình cho thấy cơ chế AEO ngày càng gắn với yêu cầu đổi mới phương thức quản lý hải quan, trong đó mức độ tuân thủ của doanh nghiệp được xem là một cơ sở quan trọng để cơ quan Hải quan áp dụng các biện pháp tạo thuận lợi phù hợp.
Từ cơ chế ưu tiên đến động lực thúc đẩy thương mại
Một trong những dấu ấn đáng chú ý của chương trình AEO là đóng góp của nhóm doanh nghiệp ưu tiên đối với hoạt động xuất nhập khẩu của Việt Nam. Theo Cục Hải quan, trong giai đoạn 2022-2025, kim ngạch xuất nhập khẩu của các doanh nghiệp ưu tiên liên tục đạt trên 230 tỷ USD/năm, tương đương khoảng 28-34% tổng kim ngạch xuất nhập khẩu cả nước.
Riêng năm 2025, kim ngạch xuất nhập khẩu của các doanh nghiệp ưu tiên đạt khoảng 256,63 tỷ USD. Trong 6 tháng đầu năm 2026, kim ngạch đạt khoảng 164,52 tỷ USD, tương đương khoảng 30% tổng kim ngạch xuất nhập khẩu cả nước.
Tỷ trọng kim ngạch lớn trong khi số lượng doanh nghiệp được áp dụng chế độ ưu tiên tương đối nhỏ cho thấy vai trò đáng kể của nhóm doanh nghiệp này đối với hoạt động thương mại quốc tế. Đồng thời, đây cũng là những doanh nghiệp đáp ứng các điều kiện về mức độ tuân thủ và năng lực quản lý để được cơ quan Hải quan áp dụng chế độ ưu tiên.
Theo Phó Cục trưởng Cục Hải quan Trần Đức Hùng, chương trình doanh nghiệp ưu tiên là một bước cải cách quan trọng, góp phần chuyển phương thức quản lý hải quan từ truyền thống sang hiện đại. Thay vì áp dụng cách thức quản lý giống nhau đối với mọi doanh nghiệp, cơ quan Hải quan có thể dựa trên mức độ tuân thủ để thực hiện quản lý phù hợp, qua đó tập trung nguồn lực vào những đối tượng có nguy cơ rủi ro cao hơn.
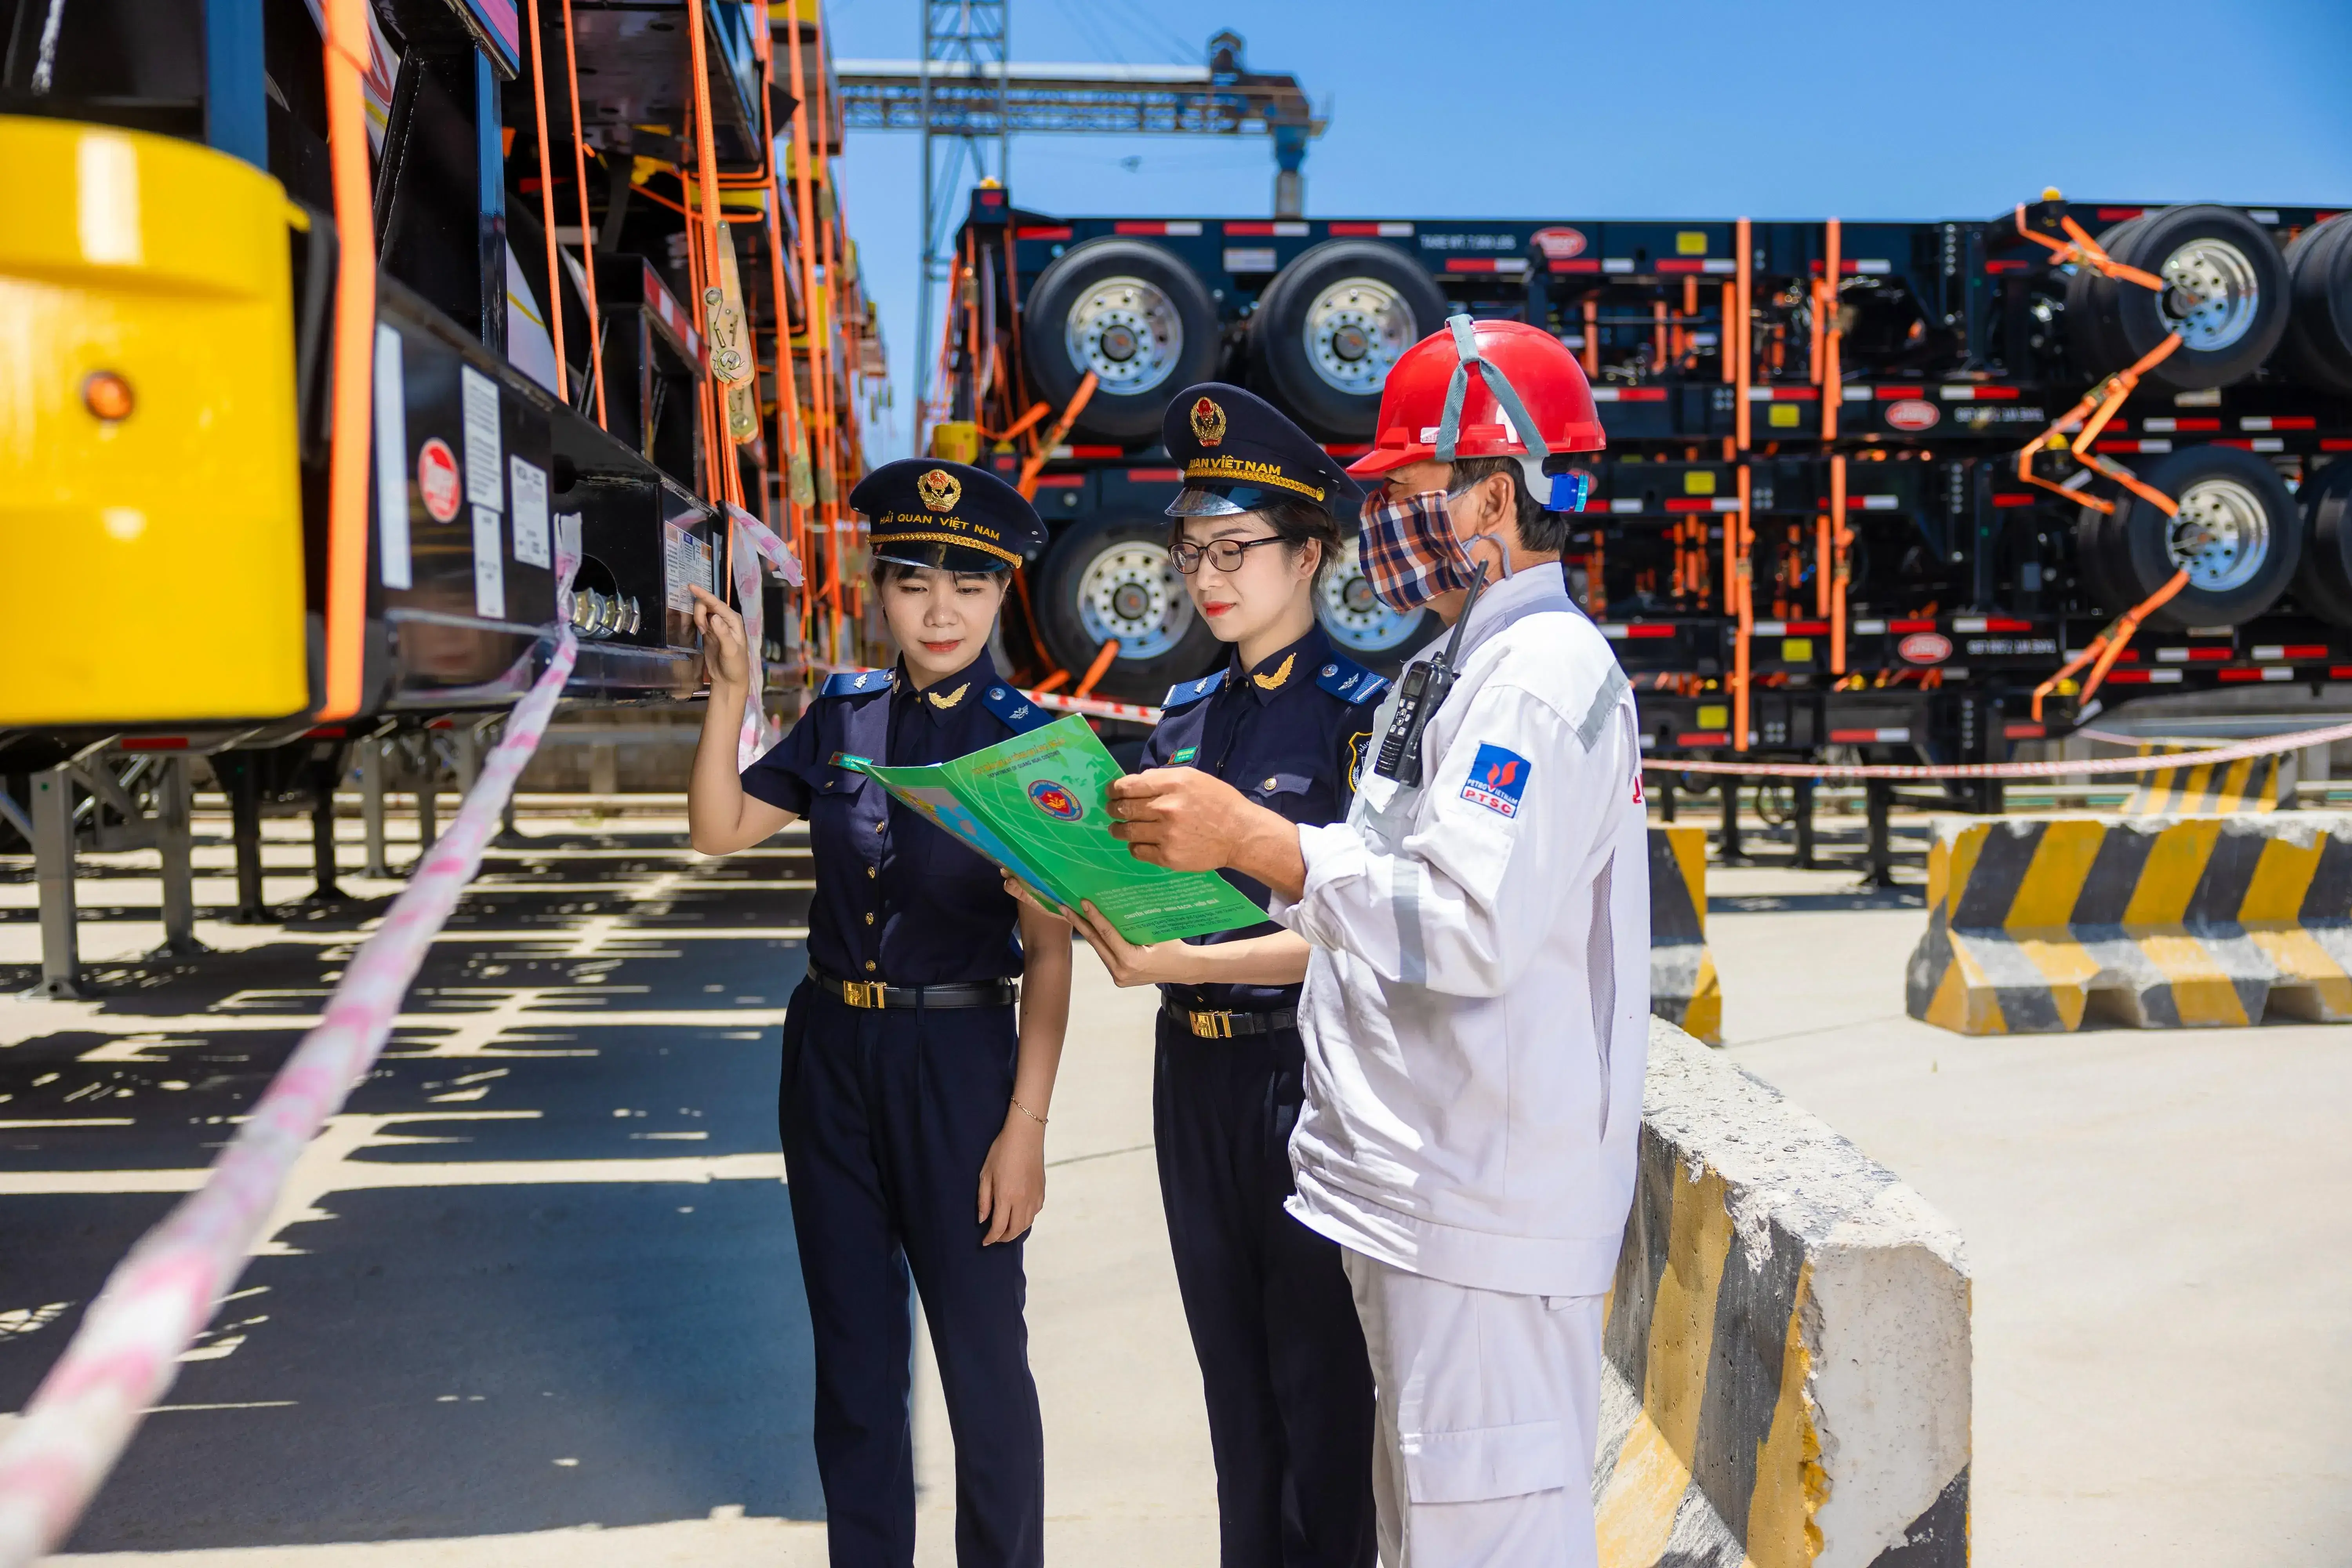
Đối với doanh nghiệp, chế độ ưu tiên mang lại những thuận lợi trực tiếp trong quá trình thực hiện thủ tục hải quan. Hàng hóa xuất nhập khẩu của doanh nghiệp ưu tiên cơ bản được phân luồng xanh, được thông quan trên hệ thống mà không phải kiểm tra chi tiết hồ sơ và thực tế, trừ trường hợp có dấu hiệu vi phạm pháp luật hoặc thuộc diện phải kiểm tra theo quy định.
Cùng với đó, doanh nghiệp ưu tiên được hưởng ưu đãi về thời hạn nộp thuế. Thay vì phải nộp thuế theo thời điểm làm thủ tục, doanh nghiệp được nộp thuế vào ngày 10 của tháng tiếp theo đối với các tờ khai của tháng trước.
Những cơ chế này góp phần giảm thời gian thực hiện thủ tục, giảm chi phí và tạo điều kiện để doanh nghiệp chủ động hơn trong hoạt động sản xuất, kinh doanh. Tuy nhiên, để được hưởng và duy trì chế độ ưu tiên, doanh nghiệp phải đáp ứng các điều kiện về tuân thủ pháp luật và năng lực quản lý theo quy định.
Theo đó, AEO không chỉ là một cơ chế tạo thuận lợi cho doanh nghiệp mà còn đặt ra yêu cầu doanh nghiệp phải chủ động nâng cao năng lực quản trị, kiểm soát nội bộ và duy trì mức độ tuân thủ trong quá trình hoạt động.
Mở rộng công nhận lẫn nhau, nâng vị thế doanh nghiệp Việt Nam
Trong bối cảnh hoạt động xuất nhập khẩu ngày càng gắn với các chuỗi cung ứng xuyên biên giới, giá trị của cơ chế AEO không chỉ nằm ở những thuận lợi được hưởng trong phạm vi quốc gia. Việc mở rộng các thỏa thuận công nhận lẫn nhau về doanh nghiệp ưu tiên (MRA) đang tạo thêm điều kiện để doanh nghiệp Việt Nam nâng cao khả năng kết nối với thị trường quốc tế.
Đến nay, Việt Nam đã ký 2 Thỏa thuận công nhận lẫn nhau về doanh nghiệp ưu tiên với ASEAN và Hàn Quốc. Hải quan Việt Nam đã hoàn thành triển khai MRA ASEAN giai đoạn 1 từ ngày 31/3/2026 và giai đoạn 2 từ ngày 30/6/2026. Cùng với đó, cơ quan Hải quan tiếp tục triển khai MRA Việt Nam - Hàn Quốc và nghiên cứu hợp tác theo hướng song phương, đa phương với Trung Quốc cùng các đối tác khác.
Việc mở rộng công nhận lẫn nhau giúp đưa cơ chế AEO từ phạm vi tạo thuận lợi trong nước sang một phương thức hỗ trợ doanh nghiệp trong quá trình tham gia thương mại quốc tế. Khi doanh nghiệp được các đối tác công nhận về mức độ tuân thủ và năng lực quản lý, những thuận lợi trong thủ tục hải quan có thể trở thành một lợi thế trong quá trình tổ chức hoạt động xuất nhập khẩu và tham gia chuỗi cung ứng.
Tuy nhiên, cùng với những lợi ích đó là yêu cầu duy trì sự tuân thủ. Doanh nghiệp ưu tiên phải duy trì mức độ tuân thủ pháp luật hải quan, có hệ thống kiểm soát nội bộ hiệu quả và đáp ứng các điều kiện áp dụng chế độ ưu tiên trong suốt quá trình hoạt động. Doanh nghiệp cũng phải phối hợp với cơ quan Hải quan trong công tác kiểm tra, giám sát và quản lý rủi ro.
Từ góc độ này, AEO có thể được nhìn nhận như một mối quan hệ hai chiều. Cơ quan Hải quan chuyển mạnh sang phương thức quản lý dựa trên rủi ro và mức độ tuân thủ, trong khi doanh nghiệp phải chủ động xây dựng hệ thống quản trị minh bạch, kiểm soát tốt hoạt động xuất nhập khẩu và duy trì sự tuân thủ pháp luật.
Sau 15 năm triển khai, từ 9 doanh nghiệp ban đầu lên 74 doanh nghiệp, chương trình AEO đang cho thấy vai trò ngày càng rõ nét trong tiến trình cải cách thủ tục hải quan và tạo thuận lợi thương mại. Với nhóm doanh nghiệp ưu tiên đóng góp khoảng 30% tổng kim ngạch xuất nhập khẩu cả nước, cơ chế này không chỉ góp phần nâng cao hiệu quả quản lý hải quan mà còn tạo nền tảng để những doanh nghiệp có năng lực, mức độ tuân thủ cao nâng cao vị thế và khả năng cạnh tranh trong môi trường thương mại quốc tế.